

O cenário em torno da Petição 16.662 amplia a preocupação com a segurança jurídica e pode agravar dificuldades de crédito, negociação e planejamento em toda a cadeia do agronegócio.
Quem produz precisa saber se terá recursos para plantar, condições para pagar e segurança para comprometer a próxima safra. Quem revende insumos precisa financiar estoques, conceder prazo e receber a tempo de honrar seus fornecedores. Para ambos, a incerteza dificulta decisões que não podem esperar.
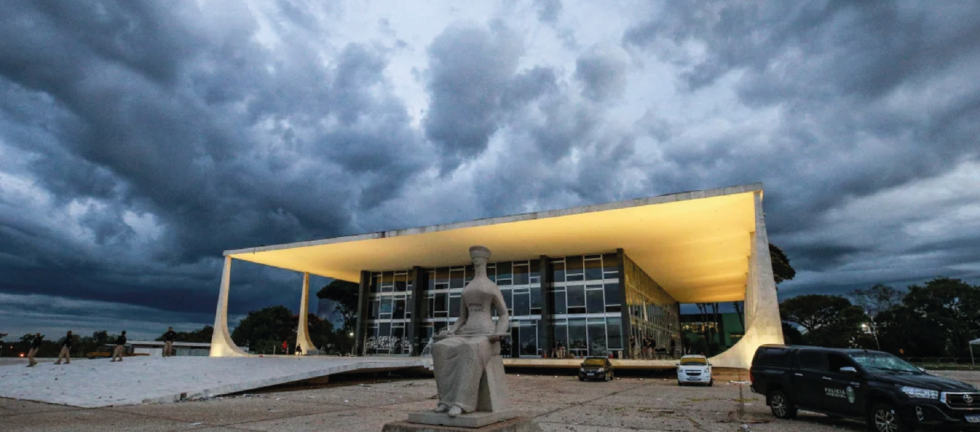
É nesse ambiente que a crise envolvendo o Supremo Tribunal Federal merece atenção. Seus possíveis efeitos negativos alcançam a confiança necessária para financiar, investir e negociar. O problema para o setor é a possibilidade de mais cautela e menos flexibilidade justamente quando o caixa exige soluções.
O cenário vai além de um julgamento isolado
A Petição 16.662 integra os desdobramentos do caso Banco Master e envolve elementos relativos a Alexandre de Moraes. O conflito abrange questionamentos sobre atos investigativos, atuação da Polícia Federal, manifestação da Procuradoria-Geral da República e divergências entre ministros sobre competência e condução processual. A decisão da Presidência na Petição 16.704 documenta parte desse contexto, sem encerrar as controvérsias. Decisão oficial do STF.
A sessão de 15 de setembro expôs desacordos sobre a reunião dos procedimentos relacionados a Moraes e André Mendonça. O pedido de vista de Flávio Dino suspendeu essa discussão preliminar, sem decisão definitiva sobre o prosseguimento da investigação. É um acontecimento dentro de uma crise mais ampla de confiança institucional.
Para o agronegócio, importa a capacidade das instituições de oferecer decisões previsíveis, fundamentadas e sujeitas às mesmas garantias processuais. O artigo 5º, incisos LIII, LIV, LV e LVII, da Constituição protege a autoridade competente, o devido processo legal, a defesa e a presunção de inocência. Constituição Federal.
Por que a incerteza prejudica o ambiente de negócios?
Contratos de financiamento, garantias e renegociações dependem da confiança em regras estáveis. Quando essa confiança é questionada, quem disponibiliza recursos pode exigir maior remuneração, garantias adicionais ou prazos menores em novas operações.
A cobertura setorial já identifica preocupação com a sobreposição entre dificuldades financeiras do agro e insegurança institucional. Entretanto, não apresenta evidência suficiente para atribuir à crise do STF a origem da restrição de crédito rural.
O risco negativo é de agravamento: uma negociação já difícil pode encontrar financiadores mais seletivos e menor disposição para conceder prazo. Essa é uma análise prospectiva, não uma medição de prejuízos causados pelo julgamento.
Como o produtor rural pode ser atingido?
Para você, produtor, o primeiro ponto é a dependência de crédito ainda não liberado. Se a negociação atrasar ou as condições piorarem, poderá ser necessário substituir a fonte de recursos, rever compras ou comprometer uma parcela maior da receita futura.
O segundo é a margem da atividade. Oscilações cambiais podem pressionar insumos e obrigações vinculadas ao dólar. Receitas de exportação podem compensar parte dessa exposição, mas o resultado depende dos preços contratados e do momento dos pagamentos. A análise de mercado relaciona a crise à percepção de risco, sem prever uma reação única dos ativos.
O terceiro é patrimonial. Diante de necessidade imediata de caixa, aceitar uma renegociação sem examinar encargos, vencimento antecipado e novas garantias pode ampliar a exposição da propriedade e dos avalistas.
Esses efeitos não são inevitáveis. São pontos de vulnerabilidade que justificam avaliar cada operação antes de assumir obrigações adicionais.
Por que a revenda também fica exposta?
A revenda pode enfrentar pressão simultânea sobre vendas, recebimentos e reposição de estoque. Se o produtor não consegue financiar o custeio, pode reduzir compras, solicitar prazo ou atrasar pagamentos. Enquanto isso, os compromissos da revenda com indústria, distribuidores e bancos continuam vencendo.
Como hipótese prática, uma empresa que vende para receber após a colheita pode precisar pagar seu fornecedor antes de receber dos clientes. Se houver atrasos e dificuldade de renovar capital de giro, o descasamento aumenta a necessidade de financiamento e reduz a margem comercial.
A resposta exige atenção à qualidade dos recebíveis. Pedidos, comprovantes de entrega, contratos, CPRs e garantias precisam permitir identificar a obrigação e sustentar sua cobrança. Conceder novo prazo sem formalização adequada pode dificultar a recuperação do crédito.
Também há um equilíbrio comercial: cobrar sem estratégia pode deteriorar relações viáveis; renegociar sem critérios pode transferir todo o risco para a revenda.
A crise não altera automaticamente as obrigações
Os artigos 421-A e 422 do Código Civil orientam o respeito à distribuição dos riscos e à boa-fé contratual. A revisão é excepcional; a resolução por onerosidade excessiva depende dos requisitos do artigo 478. Notícias e conflitos institucionais, isoladamente, não autorizam suspender pagamentos ou entregas.
⚠️ Atenção: a Petição 16.662 não estabelece uma solução coletiva para dívidas do agronegócio. A proteção jurídica depende da natureza da operação, dos documentos e da situação concreta de cada produtor ou empresa.
A solução jurídica começa com um plano para a sua operação
A atuação da Vendruscolo Spagnoli Advocacia do Agro pode ser estruturada em diagnóstico, negociação e medidas jurídicas compatíveis com o problema identificado.
Para o produtor, isso envolve analisar financiamentos, CPRs, encargos e garantias; organizar provas da dificuldade de pagamento; e avaliar renegociação ou alongamento quando houver enquadramento. A Súmula 298 do STJ reconhece o alongamento do crédito rural como direito nos termos da lei, condicionado ao atendimento dos requisitos aplicáveis.
Para a revenda, o trabalho compreende revisar instrumentos de venda, conferir garantias e comprovantes de entrega, formalizar acordos e definir a recuperação dos recebíveis. A execução exige título com obrigação certa, líquida e exigível; havendo prova escrita sem força executiva, pode ser avaliada a ação monitória, conforme os artigos 783 e 700 do CPC.
Se sua propriedade ou revenda enfrenta dificuldade para financiar, pagar ou receber, reúna os documentos e procure nossa equipe para uma avaliação individualizada. O objetivo é organizar alternativas juridicamente sustentáveis, preservar a continuidade da atividade e evitar que decisões tomadas sob pressão ampliem o problema.
Este conteúdo é informativo, foi atualizado em 16 de setembro de 2026 e não substitui uma consulta jurídica individualizada. As medidas cabíveis dependem dos documentos, dos requisitos legais e das circunstâncias de cada caso.
